

महामार्गावरून रोज हजारो वाहने जातात. प्रत्येक वाहन टोल नाक्यावर थोडेसे शुल्क भरते. त्यामुळे वाहतूक वाढेल आणि टोल कंपनीचे उत्पन्नही वाढते. भारतीय शेअर बाजारात हीच भूमिका nse IPO बजावते. कोणी शेअर खरेदी करो, कोणी निफ्टीचा ऑप्शन विको. एखादी कंपनी IPO आणो — बहुतेक व्यवहार NSE च्या ‘रस्त्या’वरूनच जातात.
In India’s three-decade modern capital market history, one event stands out. Indeed, that event is the NSE IPO.
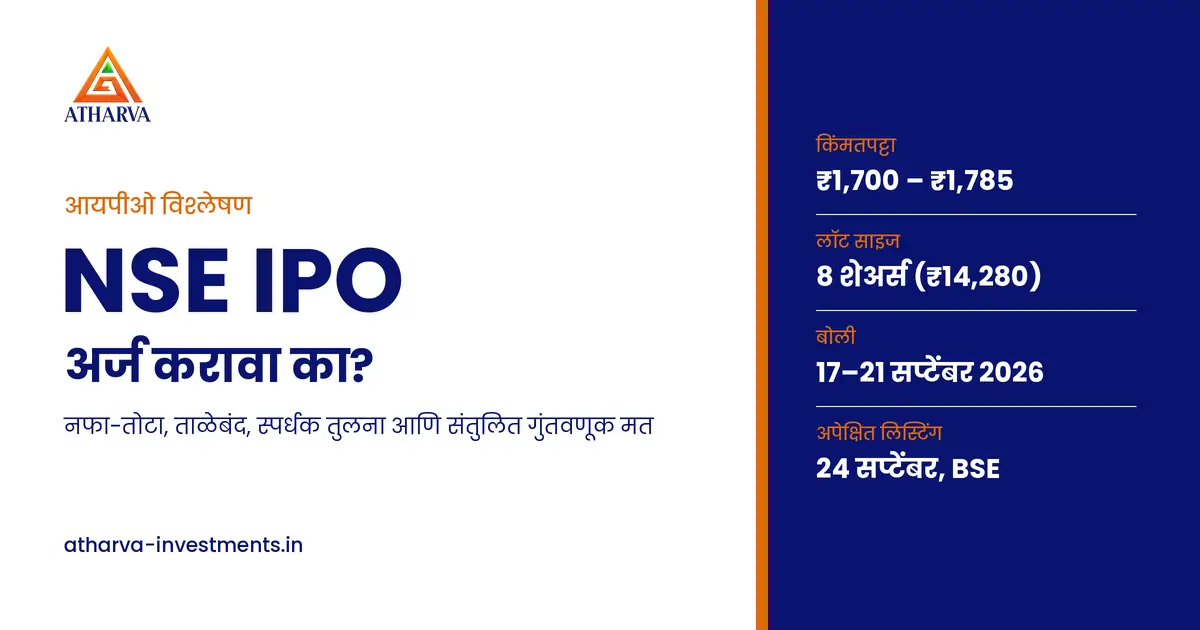
प्रति समभाग ₹१,७०० ते ₹१,७८५ या किंमत पट्ट्यात (Price Band) आणि ₹२२,५६९ कोटींच्या १००% ‘ऑफर फॉर सेल’ (OFS) संरचनेसह सादर होणारा हा सार्वजनिक प्रस्ताव किरकोळ आणि संस्थात्मक अशा दोन्ही प्रकारच्या गुंतवणूकदारांसाठी एक अभूतपूर्व गुंतवणूक संधी घेऊन आला आहे.त्यामुळे हा IPO आकाराने मोठा आहेच, पण प्रतीकात्मकदृष्ट्याही ऐतिहासिक आहे. मात्र गुंतवणूकदारासाठी खरा प्रश्न एकच आहे — ही दर्जेदार कंपनी योग्य किमतीत मिळते आहे का?
Based on the financial statement analysis, this IPO is available at a high price band. For FY26, the estimated earnings per share (EPS) is ₹41.62, yielding about a 42.9x price-to-earnings (P/E) ratio. At the lower price band of ₹1,700, the P/E is about 40.8x. As a nse ipo, this valuation appears reasonable for investors seeking quality exposure.
Compared with the Bombay Stock Exchange’s P/E range of 50 to 52x and MCX at 54x, NSE’s valuation offers a margin of safety for investors. The stock thus looks relatively cheaper while maintaining growth prospects.
The NSE’s cash equity market share stands at 93.05%, with 99.72% in equity futures, indicating strong dominance. A net profit margin above 50% and a debt-free balance sheet further reinforce the platform’s solid fundamentals.
सेबीने (SEBI) बाजार नियामक संस्था डेरिव्हेटिव्ह्ज बाजारावर लागू केलेल्या अलिकडच्या कठोर नियमांमुळे व्यवहार आकारमानात काही तात्पुरते चढ-उतार संभवतात. या चढ-उतारांचा परिणाम सलग काळासाठी स्थिर नसला तरी नियामकीय चौकटी अचानक बदलल्याने बाजारात अनिश्चितता वाढते. त्यात मुख्य म्हणजे निवेशकांना या आयपीओचा विचार करताना जोखीम-समर्थन आणि पूर्व-विक्रीची परिस्थिती समजून घेणे आवश्यक आहे.
तरीही, गुंतवणूकदारांसाठी हा आयपीओ केवळ तात्काळ सूचीकरण नफ्यासाठीच नव्हे, तर भारतीय अर्थव्यवस्थेच्या दीर्घकालीन विस्ताराचा लाभ मिळवण्यासाठी पोर्टफोलिओमध्ये ‘कोअर कम्पाउंडर’ म्हणून समाविष्ट करण्याजोगा आहे. वित्तीय निकष, ताळेबंदाची गुणवत्ता आणि मूल्यांकनाची तुलना करता विवेकी गुंतवणूकदारांनी या आयपीओमध्ये दीर्घकालीन संपत्ती निर्मितीसाठी निश्चितपण अर्ज करावा, असा स्पष्ट वित्तीय निष्कर्ष समोर येतो.
1. IPO चा तपशील
| तपशील | माहिती |
|---|---|
| IPO कालावधी | 17 ते 21 सप्टेंबर 2026 (अँकर गुंतवणूकदारांसाठी 16 सप्टेंबर) |
| किंमतपट्टा (Price Band) | ₹1,700 ते ₹1,785 प्रति शेअर (दर्शनी मूल्य ₹1) |
| लॉट साइज | 8 शेअर्स — किमान गुंतवणूक ₹14,280 |
| किरकोळ गुंतवणूकदारांसाठी कमाल मर्यादा | 14 लॉट (112 शेअर्स) — ₹1,99,920 |
| इश्यूचा आकार व प्रकार | सुमारे ₹22,562 कोटी; 12.64 कोटी शेअर्सची 100% ऑफर फॉर सेल (OFS) |
| गुंतवणूकदार वर्गवारी | QIB 50%, किरकोळ 35%, NII 15% |
| कर्मचारी राखीव हिस्सा | ₹70 कोटींपर्यंत; प्रति शेअर ₹170 सवलत |
| अलॉटमेंट / लिस्टिंग | 22 सप्टेंबर / 24 सप्टेंबर 2026 (फक्त BSE वर) |
| वरच्या किमतीला बाजारमूल्य | सुमारे ₹4.42 लाख कोटी |
| रजिस्ट्रार | MUFG Intime India |
हा IPO पूर्णपणे ‘ऑफर फॉर सेल’ आहे. म्हणजे NSE ला यातून एकही रुपया मिळणार नाही. सगळी रक्कम विद्यमान भागधारकांना जाईल. स्टेट बँक ऑफ इंडिया (सुमारे ₹2,851 कोटी), कॅनडा पेन्शन प्लॅन इन्व्हेस्टमेंट बोर्ड (₹2,120 कोटी), अरांडा इन्व्हेस्टमेंट्स (₹2,007 कोटी), एमएस स्ट्रॅटेजिक (₹1,964 कोटी), न्यू इंडिया ॲश्युरन्स (₹1,874 कोटी), एसबीआय कॅपिटल मार्केट्स (₹1,567 कोटी) आणि बँक ऑफ बडोदा (₹1,373 कोटी) हे प्रमुख विक्रेते आहेत. LIC मात्र या OFS मध्ये शेअर्स विकणार नाही.
एरवी 100% OFS असलेल्या IPO कडे आम्ही सावधपणे पाहतो, कारण त्यात कंपनीच्या वाढीसाठी नवे भांडवल येत नाही. पण NSE कर्जमुक्त आणि रोखसमृद्ध असल्याने कंपनीला नव्या भांडवलाची गरजच नाही. शिवाय NSE ला ओळखण्याजोगा प्रवर्तक नाही; त्यामुळे येथे OFS म्हणजे बँका, विमा कंपन्या आणि परदेशी संस्थांसारख्या जुन्या गुंतवणूकदारांचा अंशतः बाहेर पडण्याचा मार्ग आहे.
यात दोन सकारात्मक संकेतही दिसतात. पहिला — RHP च्या टप्प्यावर विक्रेत्यांनी OFS चा आकार 14.9 कोटींवरून 12.64 कोटी शेअर्सपर्यंत, म्हणजे सुमारे 15% कमी केला; लिस्टिंगनंतर अधिक चांगला भाव मिळेल, या अपेक्षेने ही कपात झाल्याचे सांगितले जाते. दुसरा — ऑगस्टमध्ये संस्थात्मक गुंतवणूकदारांसमोर ₹2,000–2,100 प्रति शेअर या पातळीची चर्चा होती आणि अनलिस्टेड बाजारात शेअर सुमारे ₹1,985 ला व्यवहारात होता. अंतिम किंमतपट्टा त्यापेक्षा खाली ठेवण्यात आला आहे.
एखादे एक्सचेंज स्वतःच्याच प्लॅटफॉर्मवर आपले शेअर्स सूचीबद्ध करू शकत नाही, म्हणून NSE चे शेअर्स फक्त BSE वर लिस्ट होतील. Hyundai Motor India च्या ₹27,870 कोटींच्या विक्रमापेक्षा हा IPO लहान असला, तरी देशातील सर्वात मोठ्या IPO पैकी एक आहे. ग्रे मार्केट प्रीमियम (GMP) 5 सप्टेंबरला ₹310 होता, तो 15 सप्टेंबरला सुमारे ₹198 (सुमारे 11%) पर्यंत खाली आला — म्हणजे सुरुवातीचा उत्साह काहीसा ओसरला आहे. एक्सचेंजकडे आधीच मुबलक रोख राखीव निधी उपलब्ध असल्याने आणि व्यवसाय प्रारूप ‘कॅपिटल-लाइट’ (Capital-Light) असल्याने एक्सचेंजला ताज्या भांडवलाची (Fresh Issue) कोणतीही आवश्यकता भासलेली नाही.
व्यवसाय प्रारूप, पायाभूत परिसंस्था आणि महसुलाचे घटक
1992 मध्ये स्थापन झालेल्या NSE ने 1994 मध्ये कामकाज सुरू करणाऱ्या नॅशनल स्टॉक एक्सचेंजने भारतीय भांडवली बाजाराला जागतिक दर्जाच्या अत्याधुनिक तंत्रज्ञानाची जोड दिली. देशातील सर्व प्रादेशिक स्टॉक एक्सचेंजेसची जागा घेऊन राष्ट्रीय पातळीवर एकात्मिक स्क्रीन-आधारित इलेक्ट्रॉनिक ट्रेडिंग प्रणाली आणण्याचे ऐतिहासिक श्रेय एनएसईला जाते. जागतिक स्तरावर वर्ल्ड फेडरेशन ऑफ एक्स्चेंजेसच्या (WFE) ताज्या अहवालानुसार, रोख समभाग बाजारातील एकूण सौद्यांची संख्या आणि इक्विटी डेरिव्हेटिव्ह्ज करारांच्या संख्येनुसार एनएसई जगातील सर्वांत मोठा वित्तीय मंच ठरला आहे. ३० जून २०२६ पर्यंतच्या आकडेवारीनुसार, एक्सचेंजवर ३,००५ कंपन्या सूचिबद्ध असून त्यांचे एकत्रित बाजार भांडवल ₹४७४.०८ लाख कोटी ($५.७ ट्रिलियन) इतके अवाढव्य आहे.
नॅशनल स्टॉक एक्सचेंजचा व्यवसाय केवळ समभागांची खरेदी-विक्री सुलभ करण्यापुरता मर्यादित नसून, तो एका पूर्णपणे एकात्मिक आणि स्वयंपूर्ण मूल्यसाखळीवर (Integrated Value Chain) आधारलेला आहे. या मूल्यसाखळीत प्राथमिक स्तरावर व्यापार मंच (Trading Platform) कार्यरत असतो, जो रोख इक्विटी, फ्युचर्स आणि ऑप्शन्स, चलन आणि कर्जरोखे बाजाराचे व्यवस्थापन करतो. दुसऱ्या टप्प्यावर एनएसईची पूर्ण मालकीची उपकंपनी ‘एनएसई क्लिअरिंग लिमिटेड’ (NSE Clearing Limited – NCL) सर्व सौद्यांचे केंद्रीय प्रतिपक्ष (Central Counterparty) म्हणून क्लिअरिंग व सेटलमेंट सुनिश्चित करते, ज्यामुळे पतधोका (Credit Default Risk) शून्य होतो. तिसऱ्या टप्प्यावर एनएसई डेटा अँड ॲनालिटिक्स, निर्देशांक सेवा आणि तंत्रज्ञान पायाभूत सुविधांचा समावेश होतो.
एक्सचेंजचा महसूल चार मुख्य स्रोतांमध्ये विभागलेला आहे:
१. व्यवहार शुल्क (Transaction Charges): हा एक्सचेंजचा सर्वांत मोठा महसूल स्रोत असून तो रोख आणि डेरिव्हेटिव्ह्ज बाजारातील उलाढालीवर प्रति व्यवहार आकारला जातो. आर्थिक वर्ष २०२५-२६ मध्ये परिचालन महसुलातील व्यवहार शुल्काचा वाटा ७८.६५% इतका प्रचंड होता.
२. सूचीकरण व कॉर्पोरेट सेवा (Listing Services): नवीन कंपन्यांच्या प्राथमिक आयपीओ नोंदणीतून आणि विद्यमान ३,००० हून अधिक सूचिबद्ध कंपन्यांकडून दरवर्षी वसूल केले जाणारे वार्षिक सूचीकरण शुल्क. आर्थिक वर्ष २०२६ मध्ये एनएसईवर १०८ मेनबोर्ड आणि १११ एसएमई आयपीओंचे यशस्वी सूचीकरण झाले, ज्यातून ₹४.७८ लाख कोटींची भांडवल उभारणी झाली.
३. निर्देशांक व परवाना सेवा (Index & Data Feeds): एनएसई इंडायसेस लिमिटेड ही उपकंपनी ‘निफ्टी ५०’, ‘बँक निफ्टी’ यांसारख्या ४३५ निर्देशांकांचे व्यवस्थापन करते. जागतिक स्तरावर या निर्देशांकांवर चालणाऱ्या ईटीएफ (ETF) आणि म्युच्युअल फंडांकडून एक्सचेंजला परवाना शुल्क व रॉयल्टी प्राप्त होते. याव्यतिरिक्त, देशांतर्गत आणि आंतरराष्ट्रीय वित्तीय संस्थांना थेट मार्केट डेटा फीड विकला जातो.
४. को-लोकेशन आणि डेटा सेंटर भाडे (Co-location Racks): एक्सचेंजच्या डेटा सेंटरमध्ये ट्रेडिंग अल्गोरिदम अत्यंत वेगाने चालवण्यासाठी ब्रोकर्स आणि हाय-फ्रिक्वेन्सी ट्रेडर्सना (HFT) सर्व्हर रॅक भाड्याने दिले जातात, ज्यातून स्थिर आणि उच्च मार्जिनचे उत्पन्न मिळते.
नफा-तोटा पत्रकाचे (P&L) विच्छेदन आणि परिचालन मार्जिनची लवचिकता
नॅशनल स्टॉक एक्सचेंजची आर्थिक कामगिरी अभूतपूर्व नफाक्षमता दर्शवणारी असली, तरी त्यातील अंतर्गत चढ-उतारांचे सूक्ष्म विश्लेषण करणे आवश्यक आहे.
| नफा-तोटा घटक (₹ कोटींमध्ये) | FY24 | FY25 | FY26 | Q1 FY27 |
| परिचालन महसूल (Revenue from Operations) | १४,७८०.०० | १७,१४१.०० | १६,६०१.०० | ४,५६०.०० |
| इतर उत्पन्न (Other Income – ट्रेझरी व गुंतवणूक) | २,३६१.०० | २,०३५.८३ | २,११२.३७ | ६९२.०० |
| एकूण उत्पन्न (Total Revenue / Income) | १७,१४१.०० | १९,१७६.८३ | १८,७१३.३७ | ५,२५२.०० |
| कर्मचारी व तांत्रिक खर्च (Tech & Admin Expenses) | ४,१२०.०० | ४,८०६.२९ | ५,१२०.०० | १,३८०.०० |
| परिचालन नफा (EBITDA) | १२,५२०.०० | १४,२६५.३१ | १३,४०८.०० | ३,८५०.०० |
| परिचालन EBITDA मार्जिन (%) | ६६.७८% | ७३.७८% | ६६.८५% | ७९.००% |
| निव्वळ नफा (Profit After Tax – PAT) | ८,३०५.०० | १२,१८७.६९ | १०,३०२.०६ | ३,१२०.०८ |
| निव्वळ नफा मार्जिन (PAT Margin %) | ४८.४५% | ६३.५५% | ५०.९८% | ५८.७८% |
| प्रति समभाग निव्वळ उत्पन्न – EPS (₹) | ३३.२२* | ४९.२४ | ४१.६२ | १२.६१ (तिमाही) |
आर्थिक वर्ष २०२४-२५ हे भारतीय शेअर बाजारातील विक्रमी तेजीचे आणि अभूतपूर्व ट्रेडिंग उलाढालीचे वर्ष ठरले होते, ज्यामुळे त्या वर्षी एक्सचेंजचा निव्वळ नफा ₹१२,१८७.६९ कोटींवर पोहोचला होता. त्या तुलनेत आर्थिक वर्ष २०२५-२६ मध्ये परिचालन महसूल ३.१% नी घसरून ₹१६,६०१ कोटी झाला आणि निव्वळ नफ्यात १५.४% ची घट होऊन तो ₹१०,३०२.०६ कोटींवर आला.
या नफा घसरणीची कारणे समजून घेणे अत्यावश्यक आहे:
१. व्यवहार शुल्कातील घसरण: एक्सचेंजच्या परिचालन महसुलात व्यवहार शुल्काचा वाटा ७८.६५% इतका मोठा आहे. आर्थिक वर्ष २०२५ मध्ये हे उत्पन्न ₹१३,६३६ कोटी होते, जे २०२६ मध्ये घसरून ₹१३,०५७ कोटींवर आले. बाजारातील अस्थिरता तात्पुरती कमी होणे आणि नियामकांनी F&O मधील काही अतिउलाढालीवर अंकुश ठेवल्यामुळे ही घसरण झाली. तथापि, ही घसरण संरचनात्मक कमजोरी नसून विक्रमी FY25 नंतरची तात्पुरती चक्रीय दुरुस्ती (Cyclical Moderation) होती; कारण FY26 ची कामगिरी FY24 च्या तुलनेत आजही कितीतरी पट अधिक मजबूत आहे.
२. गैर-व्यवहार महसुलातील वाढ (Non-Transaction Revenue): जरी व्यवहार शुल्कात घट झाली असली, तरी सूचीकरण सेवांमधून मिळणारा महसूल FY24 मधील ₹२२३ कोटींवरून FY26 मध्ये ₹३५२ कोटींवर पोहोचला. तसेच डेटा सेंटर आणि रॅक भाड्याचे उत्पन्न FY24 मधील ₹१३४ कोटींवरून FY26 मध्ये ₹२०५ कोटींवर वाढले.
३. Q1 FY27 मधील पुन्हा भरारी आणि मार्जिन उसळी: चालू आर्थिक वर्षाच्या पहिल्या तिमाहीत (Q1 FY27) एक्सचेंजचा परिचालन महसूल वार्षिक १३% नी वाढून ₹४,५६० कोटींवर आणि निव्वळ नफा वार्षिक ७% नी वाढून ₹३,१२०.०८ कोटींवर पोहोचला आहे. सर्वांत महत्त्वाची बाब म्हणजे या तिमाहीत ऑपरेटिंग EBITDA १५% नी वाढून ₹३,५९४ कोटी झाला असून ऑपरेटिंग EBITDA मार्जिन पुन्हा उसळी घेत तब्बल ७९% वर पोहोचला आहे. पहिल्या तिमाहीत व्यवहार शुल्क उत्पन्न ₹३,१५४ कोटींवरून थेट ₹३,६२३ कोटींवर वाढले आहे, जे एक्सचेंजच्या महसूल क्षमतेचे पुनर्प्रत्यावर्ती रूप स्पष्ट करते. ५० टक्क्यांहून अधिक निव्वळ नफा मार्जिन कायम राखणे, हे कोणत्याही भांडवली संस्थेसाठी अत्यंत दुर्मीळ आणि उच्च कार्यक्षमतेचे लक्षण आहे.
उत्पन्नाच्या गुणवत्तेतील मुख्य उणीव म्हणजे एकाच स्रोतावरील अवलंबित्व. FY26 मध्ये कामकाजातील महसुलापैकी 78.65% वाटा व्यवहार शुल्काचा होता आणि एकट्या ऑप्शन्सचा वाटा 60.22% होता. Q1 FY27 मध्ये आघाडीच्या 10 ट्रेडिंग मेंबर्सकडून 47% महसूल आला. FY26 साठी प्रति शेअर ₹35 (₹25 नियमित + ₹10 विशेष) लाभांश असून नफ्याच्या सुमारे 84% रक्कम भागधारकांना परत दिली जात आहे. मात्र या लाभांशाची रेकॉर्ड डेट (12 ऑगस्ट 2026) IPO पूर्वीच होऊन गेल्याने IPO मधील गुंतवणूकदारांना तो मिळणार नाही.
ताळेबंद : मोठी रक्कम, पण सगळी ‘आपली’ नाही
| (₹ कोटी) | मार्च 2024 | मार्च 2025 | मार्च 2026 | जून 2026 |
|---|---|---|---|---|
| एकूण मालमत्ता | 65,464 | 69,467 | 87,937 | 91,334 |
| नेटवर्थ | 23,833 | 30,165 | 31,870 | 34,984 |
| कर्ज | शून्य | शून्य | शून्य | शून्य |
NSE चा ताळेबंद पूर्णपणे कर्जमुक्त आहे आणि कर्ज न घेता 33% ROE मिळवणे ही दर्जाची खूण आहे. पण येथे एक बारकावा लक्षात घ्यायला हवा. FY26 मध्ये एकूण मालमत्ता 27% वाढली, पण नेटवर्थ फक्त 5.7% वाढली. कारण ट्रेडिंग मेंबर्सकडून घेतलेले मार्जिन व सेटलमेंटचे सुमारे ₹30,147 कोटी (मार्च 2026) आणि ब्रोकर डिफॉल्टसारख्या संकटासाठी राखलेला ₹13,079 कोटींचा Core Settlement Guarantee Fund हेही ताळेबंदावर दिसतात. NSE कडे सुमारे ₹68,000 कोटींच्या ट्रेझरी गुंतवणुका दिसत असल्या, तरी त्या सगळ्या भागधारकांच्या ‘मोकळ्या’ रोख रकमा नाहीत. मूल्यांकन करताना ही संपूर्ण रक्कम कंपनीची अतिरिक्त रोख समजण्याची चूक टाळावी.
नेटवर्थ संथ वाढण्याचे दुसरे कारण म्हणजे भरघोस लाभांश. व्यवसाय ‘ॲसेट-लाइट’ असल्याने NSE ला नफा अडकवून ठेवण्याची गरज नाही, जे भागधारकांसाठी चांगलेच आहे. या व्यवसायात साठा (inventory) नसतो आणि शुल्क जवळजवळ तात्काळ वसूल होते, त्यामुळे खेळत्या भांडवलाची (working capital) चिंता नाही. मात्र तंत्रज्ञानावरील खर्च वेगाने वाढत आहे — H1 FY26 मध्ये तंत्रज्ञानातील गुंतवणूक 42% वाढून ₹642 कोटी झाली. SEBI सेटलमेंटच्या संपूर्ण रकमेची तरतूद आधीच (बहुतांश FY26 मध्ये) झालेली असल्याने FY27 च्या नफ्यावर नवा भार येणार नाही; फक्त सुमारे ₹715 कोटींची रोख रक्कम प्रत्यक्ष भरावी लागेल. मार्च 2026 रोजी प्रति शेअर बुक व्हॅल्यू ₹129.75 होती, म्हणजे ₹1,785 ची IPO किंमत बुक व्हॅल्यूच्या सुमारे 13.8 पट आहे.
एक्सचेंजचे व्यवसाय प्रारूप ‘इंक्रीमेंटल रिटर्न ऑन कॅपिटल’ (Incremental ROCE) च्या दृष्टीने अद्वितीय आहे. जेव्हा दैनंदिन उलाढाल ₹५०,००० कोटींवरून ₹१,००,००० कोटींवर जाते, तेव्हा एक्सचेंजला सर्व्हर किंवा सॉफ़्टवेअरवर दुप्पट खर्च करावा लागत नाही. बहुतांश खर्च स्थिर स्वरूपाचे (Fixed Operating Costs) असल्याने वाढीव महसुलातील प्रत्येक अतिरिक्त रुपया थेट परिचालन नफ्यात परावर्तित होतो. यामुळेच या मंचाची नफाक्षमता अत्यंत लवचिक आणि वाढती राहते.
स्पर्धकांशी तुलना
| निकष | NSE (₹1,785 वर) | BSE | MCX |
|---|---|---|---|
| बाजारमूल्य (₹ कोटी) | 4,41,788 | 1,38,028 | 80,959 |
| FY26 एकूण उत्पन्न (₹ कोटी) | 18,713 | 5,148 | सुमारे 2,430 |
| FY26 निव्वळ नफा (₹ कोटी) | 10,302 | 2,487 | 1,332 |
| FY26 नफ्यातील बदल | −15% | +88% | +138% |
| निव्वळ नफा मार्जिन | 55% | 48% | सुमारे 55% |
| ROE (FY26) | 33% | 46% | 56% |
| P/E (मागील 12 महिन्यांच्या नफ्यावर) | सुमारे 42 पट | सुमारे 49 पट | सुमारे 52.5 पट |
| किंमत / बुक व्हॅल्यू (P/B) | सुमारे 13.8 पट | सुमारे 20.7 पट | सुमारे 28.4 पट |
| रोख बाजार ADTV (Cash ADTV) | ~₹१,०६,००० कोटी (₹1.06 lakh cr) | ~₹७,९५० कोटी | लागू नाही |
| इक्विटी फ्युचर्स बाजार हिस्सा | ९९.७२% | ०.२८% | लागू नाही |
| रोख बाजार हिस्सा (Cash Share) | ९३.०५% | ६.९५% | लागू नाही |
| ऑप्शन्स प्रीमियम बाजार हिस्सा | ६८.४८% | ३१.५२% | लागू नाही |
| एकूण सूचिबद्ध कंपन्या (Listed Entities) | २,९७८ ते ३,००५ कंपन्या | ५,९५५ कंपन्या | लागू नाही |
| मेनबोर्ड आयपीओ (FY26) | १०८ कंपन्या | १०९ कंपन्या | १०९ कंपन्या |
BSE व MCX : सप्टेंबर 2026 मधील बाजारभावानुसार. P/E म्हणजे शेअरची किंमत प्रति शेअर नफ्याच्या किती पट आहे.
जरी बीएसईवर सूचिबद्ध कंपन्यांची संख्या ५,९५५ असून ती एनएसईपेक्षा (२,९७८) दुप्पट भासत असली, तरी प्रत्यक्ष व्यवहाराच्या उलाढालीत एनएसईचा एकछत्री अंमल आहे. रोख समभाग बाजारातील दैनंदिन सरासरी उलाढाल (Cash Market ADTV) एनएसईवर तब्बल ₹१.०६ लाख कोटींची आहे, ज्याच्या तुलनेत बीएसईवर ती केवळ ₹७,९५० कोटी इतकीच आहे. म्हणजेच रोख व्यवहारांमध्ये एनएसई बीएसईपेक्षा १३ पटीने मोठा आहे.
गेल्या दोन वर्षांत बीएसईने सेन्सेक्स (Sensex) आणि बँकेक्स (Bankex) च्या साप्ताहिक एक्सपायरी करारांच्या माध्यमातून इक्विटी ऑप्शन्स प्रीमियम बाजारात आपला हिस्सा झपाट्याने ३१% च्या पुढे नेला आहे. या वाढीव नफ्यामुळे बाजाराने बीएसईला ५२ पट P/E चे अति-प्रिमियम मूल्यांकन दिले आहे. दुसरीकडे, एनएसईचा आकार महसुलाच्या बाबतीत बीएसईपेक्षा ३.५ पट मोठा असूनही आणि निव्वळ नफ्याच्या बाबतीत चौपट मोठा असूनही, एनएसईचा आयपीओ सुमारे ४०.८ ते ४२.९ पट P/E वर उपलब्ध करून दिला जात आहे.
या विश्लेषणातील मुख्य वित्तीय मुद्दा असा आहे की, रोख बाजारातील ९३.०५% हिस्सा ही एनएसईची खरी अभेद्य मक्तेदारी (Economic Moat) आहे. डेरिव्हेटिव्ह्ज सौदे हे ब्रोकर्सच्या अल्गोरिदम आणि इन्सेंटिव्हमुळे तात्पुरते एका एक्सचेंजवरून दुसऱ्या एक्सचेंजवर हलवता येतात, परंतु रोख समभागांची तरलता आणि संस्थात्मक गुंतवणूकदारांचा बेस सहजासहजी स्थलांतरित होत नाही. रोख बाजारातील तरलता हीच फ्युचर्स बाजाराचा पाया असते, आणि या पायावर एनएसईचे ९९.७२% नियंत्रण आहे. त्यामुळे मूलभूत रचनेचा विचार करता, बीएसईच्या ५२ पट P/E च्या तुलनेत एनएसईचे मूल्यांकन अधिक संरक्षित आणि गुंतवणुकीस योग्य ठरते.
भारतात सूचीबद्ध स्पर्धकांशी तुलना केली, तर NSE स्वस्त दिसते. BSE च्या सुमारे तिप्पट बाजारमूल्य असलेल्या NSE चा नफा मात्र BSE च्या चौपट आहे आणि P/E व P/B दोन्ही निकषांवर NSE कमी मूल्यांकनावर मिळते. पण ही सवलत विनाकारण नाही. सेन्सेक्स ऑप्शन्सच्या जोरावर BSE ने इक्विटी ऑप्शन्समधील हिस्सा झपाट्याने वाढवला; परिणामी NSE चा हिस्सा FY24 मधील 96.9% वरून FY26 मध्ये 74.7% आणि Q1 FY27 मध्ये 68.5% पर्यंत घसरला. MCX ला सोने-चांदीतील व्यवहारांच्या तेजीचा मोठा लाभ मिळाला. थोडक्यात, NSE म्हणजे ‘परिपक्व आघाडीचा खेळाडू’, तर BSE व MCX म्हणजे ‘वेगाने धावणारे आव्हानवीर’ — आणि बाजार वाढीसाठी नेहमीच जास्त किंमत मोजतो.
जागतिक पातळीवरचे चित्र मात्र वेगळे आहे. RHP मध्ये तुलनेसाठी फक्त BSE दिलेले असले, तरी परदेशी गुंतवणूकदार NSE ची तुलना CME, ICE, हाँगकाँग एक्सचेंज यांसारख्या दिग्गजांशी करतात. ब्लूमबर्गच्या वृत्तानुसार हाँगकाँग, लंडन आणि न्यूयॉर्कमधील गुंतवणूकदारांना सुमारे 55 अब्ज डॉलरचे अपेक्षित मूल्यांकन जास्त वाटल्याने ते सुमारे 15% कमी करण्यात आले; तरीही मागील वर्षाच्या नफ्याच्या आधारे NSE जगातील आघाडीच्या 10 एक्सचेंजेसपेक्षा महाग आहे. शिवाय Nasdaq किंवा LSEG सारख्या समूहांचा मोठा महसूल डेटा, निर्देशांक आणि सॉफ्टवेअरमधून येतो, तर NSE चा बहुतांश महसूल अजूनही व्यवहार शुल्कावर अवलंबून आहे. ‘
एक्सचेंज उद्योग आणि भारतातील वाढीची वाटचाल
एक्सचेंजचा व्यवसाय जगातील सर्वोत्तम व्यवसाय मॉडेलपैकी एक मानला जातो. तंत्रज्ञान व नियामक यंत्रणा उभारण्याचा खर्च एकदाच मोठा असतो, पण प्रत्येक अतिरिक्त व्यवहारासाठीचा खर्च जवळजवळ शून्य असतो; त्यामुळे उलाढाल वाढली की नफा त्याहून वेगाने वाढतो. शिवाय ‘तरलता तरलतेला खेचते’ या नियमामुळे एकदा मिळालेली आघाडी मोडणे अवघड असते. SEBI चा परवाना, क्लिअरिंग कॉर्पोरेशन, भक्कम तंत्रज्ञान आणि विश्वासार्हता — यामुळे नव्या स्पर्धकांसाठी प्रवेशाचे दरवाजे जवळजवळ बंद आहेत. म्हणूनच भारतात इक्विटीमध्ये NSE–BSE, कमोडिटीमध्ये MCX आणि डिपॉझिटरीमध्ये NSDL–CDSL अशी मोजक्या खेळाडूंची रचना दिसते.
वाढीचे इंजिन भक्कम आहे. RHP मधील उद्योग अहवालानुसार भारताचा नाममात्र GDP FY26 मधील 3.92 ट्रिलियन डॉलरवरून FY32 पर्यंत 6.79 ट्रिलियन डॉलरवर जाण्याचा अंदाज आहे. देशातील डिमॅट खाती ऑगस्ट 2026 मध्ये 23.77 कोटींवर पोहोचली असून त्या एका महिन्यातच सुमारे 33 लाख नवी खाती उघडली गेली. FY21 ते FY26 दरम्यान पहिल्या 30 शहरांपलीकडील (B30) म्युच्युअल फंड मालमत्ता ₹5.36 लाख कोटींवरून ₹13.89 लाख कोटींवर गेली — गुंतवणुकीची संस्कृती लहान शहरांपर्यंत पोहोचत असल्याचे हे लक्षण आहे. तरीही सक्रिय ब्रोकिंग खात्यांचे प्रमाण भारतात लोकसंख्येच्या सुमारे 5% आहे, तर अमेरिकेत 62%; म्युच्युअल फंड मालमत्ता भारतात GDP च्या सुमारे 20% आहे, तर अमेरिकेत 132%. म्हणजे पुढील दशकात वाढीला प्रचंड वाव आहे. IPO ची लाट, SME लिस्टिंग, GIFT Nifty, इलेक्ट्रॉनिक गोल्ड रिसीट्स (EGR), बाँड बाजार आणि डेटा व्यवसाय अशी नवी दालनेही उघडत आहेत.
भारतीय भांडवली बाजार हा सध्या एका दीर्घकालीन संरचनात्मक महामार्गावरून प्रवास करत आहे. भारताचा एकूण देशांतर्गत उत्पादनातील (GDP) समभाग सहभाग अजूनही जागतिक मानकांच्या तुलनेत प्रारंभिक अवस्थेत आहे. अमेरिकेमध्ये ५५% ते ६०% नागरिक प्रत्यक्ष वा अप्रत्यक्षपणे समभाग बाजारात गुंतवणूक करतात, तर भारतात हे प्रमाण अद्याप अवघे ८ ते ९% आहे. ही तफावतच पुढील दोन दशकांतील प्रचंड वाढीची क्षमता दर्शवते.
बचतीचे संस्थात्मीकरण आणि वित्तीयकरणाचे तीन प्रमुख चालक एक्सचेंज उद्योगाला गती देत आहेत:
१. डीमॅट खात्यांचा आणि वैयक्तिक गुंतवणूकदारांचा विस्तार: जून २०२६ अखेर नॅशनल स्टॉक एक्सचेंजवरील अद्वितीय (Unique) नोंदणीकृत गुंतवणूकदारांची संख्या १३.२४ कोटींवर पोहोचली आहे, जी २०२१ मध्ये अवघी ३.९९ कोटी होती. अवघ्या पाच वर्षांत झालेली ही तिप्पट वाढ देशातील आर्थिक साक्षरता आणि डिजिटल पोहोच अधोरेखित करते. नोंदणीकृत गुंतवणूकदार खात्यांची संख्या २६.१४ कोटींवर पोहोचली आहे.
२. म्युच्युअल फंड आणि एसआयपीचा (SIP) अभूतपूर्व ओघ: देशांतर्गत म्युच्युअल फंड उद्योगात पद्धतशीर गुंतवणूक योजनांद्वारे (SIP) दरमहा येणारा प्रवाह ₹२५,००० कोटींचा टप्पा ओलांडून पुढे गेला आहे. निवृत्ती वेतन निधी (EPFO), पेन्शन फंड (NPS) आणि विमा कंपन्यांचा वाढता इक्विटी सहभाग थेट एक्सचेंजवरील दैनंदिन तरलतेला बळकट करत आहे.
३. प्राथमिक भांडवल उभारणीचे केंद्र: आर्थिक वर्ष २०२५-२६ मध्ये एनएसईच्या माध्यमातून भारतीय कंपन्यांनी आयपीओंद्वारे $२०.०६ अब्ज भांडवल उभारले. जागतिक स्तरावर भांडवल उभारणीत एनएसई पहिल्या पाच मंचांमध्ये पोहोचलासूचीकरणानंतर गुंतवणूकदारांनी सातत्याने तपासावयाचे ६ कळीचे निकष
केवळ आयपीओच्या वेळी मिळणारा निव्वळ नफा पाहून समाधानी न राहता, समभाग बाजारात सूचिबद्ध झाल्यानंतर गुंतवणूकदारांनी एक्सचेंजच्या व्यावसायिक आरोग्यावर लक्ष ठेवण्यासाठी खालील सहा प्रमुख निकषांचा वेळोवेळी आढावा घेणे अत्यंत आवश्यक आहे:
१. कॅश, फ्युचर्स आणि ऑप्शन्स विभागातील उलाढालीची दिशा: एकूण व्यवहार उलाढालीत सातत्य टिकून राहते की बाजारातील मंदीमुळे त्यात मोठी घसरण होते, हे पाहणे महत्त्वाचे आहे. २. व्यवहार शुल्क महसुलातील प्रत्यक्ष वाढ: ७९% महसूल देणाऱ्या या घटकामध्ये तिमाही दर तिमाही किती वाढ किंवा घट नोंदवली जाते, याचे निरीक्षण करणे आवश्यक आहे. ३. ऑपरेटिंग EBITDA मार्जिनमधील स्थैर्य: पहिल्या तिमाहीत ७९% वर गेलेला ऑपरेटिंग मार्जिन नजीकच्या काळात ७०% ते ७५% च्या निरोगी पट्ट्यात स्थिर राहतो का, यावर लक्ष ठेवणे गरजेचे आहे. ४. बीएसईच्या तुलनेतील बाजार हिस्सा (Market Share Shifts): विशेषतः ऑप्शन्स आणि कॅश मार्केटमध्ये प्रतिस्पर्धी बीएसई आपली पकड आणखी घट्ट करत आहे की एनएसई आपला हिस्सा पुन्हा परत मिळवत आहे, याचा मागोवा घेणे अनिवार्य आहे. ५. गुंतवणूकदारांची संख्या आणि निफ्टी संलग्न मालमत्ता (AUM): अद्वितीय डीमॅट खात्यांमधील वाढ आणि ‘निफ्टी ५०’ व ‘बँक निफ्टी’ निर्देशांकांवर आधारित ईटीएफ आणि पॅसिव्ह फंडांमधील गंगाजळीचा ओघ वाढतो आहे का, हे तपासणे गरजेचे आहे. ६. सेबीचे भावी नियामक बदल: बाजार नियामक सेबीकडून मार्जिन, लॉट साइज किंवा एक्सपायरी नियमांमध्ये आणखी काही कडक बदल केले जातात का, हे सातत्याने तपासले पाहिजे.
मूल्यांकनाचा अंतिम ताळेबंद आणि गुंतवणूक धोरण: कंपनी गुणवत्ता विरुद्ध मूल्यांकनाचा पेच
नॅशनल स्टॉक एक्सचेंजचा आयपीओ हा ‘कंपनीची अद्वितीय गुणवत्ता विरुद्ध अतिशय कडक मूल्यांकन’ (Quality vs Demanding Valuation Dilemma) अशा तिढ्यामध्ये उभा आहे. हा मंच कोणतीही प्राथमिक अवस्थेतील अनिश्चित कंपनी नसून, प्रचंड रोख नफा कमावणारी देशाची मध्यवर्ती आर्थिक पायाभूत सुविधा आहे.
₹१,७८५ या उच्च किंमत पट्ट्यावर एनएसईचे एकूण बाजार भांडवल अंदाजे ₹४.४२ लाख कोटी ($५३ अब्ज) निश्चित करण्यात आले आहे. आर्थिक वर्ष २०२६ च्या EPS नुसार (₹४१.६२) हा समभाग ४२.९ पट P/E गुणोत्तरावर येतो, तर खालच्या किंमत पट्ट्यावर तो ४०.८ पट P/E वर आहे. चालू आर्थिक वर्षाच्या पहिल्या तिमाहीच्या नफ्याचा (₹३,१२० कोटी) वार्षिक अंदाज (Annualized EPS ~₹५०.४) बांधल्यास, हा आयपीओ सुमारे ३५.४ पट फॉरवर्ड P/E गुणोत्तरावर मिळतो. अनलिस्टेड बाजारात (Unlisted Market) हा समभाग काही महिन्यांपूर्वी ₹२,००० ते ₹२,२५० च्या भावात व्यवहार करत होता. अनलिस्टेड भावापेक्षा कमी दरात आयपीओ आणून व्यवस्थापनाने सार्वजनिक बाजारातील गुंतवणूकदारांना वाजवी प्रवेश दिला आहे.
तथापि, ४१ ते ४३ पट ट्रेलिंग P/E हे मूल्यांकन स्वस्त नक्कीच नाही; ते भविष्यातील नफा वाढीची खूप मोठी अपेक्षा आधीच गृहीत धरून चालते, ज्यामुळे भविष्यात डेरिव्हेटिव्ह्ज महसूल घटल्यास मूल्यांकनात फारशी सुरक्षितता उरत नाही.
अल्पकालीन दृष्टिकोन (सूचीकरण नफ्यासाठी – Listing Gains)
ग्रे मार्केटमध्ये (GMP) सध्या हा समभाग ₹१९० ते ₹२०० च्या प्रीमियमवर व्यवहार करत आहे, जे १० ते ११% च्या तात्काळ सूचीकरण नफ्याचे संकेत देते. संस्थात्मक गुंतवणूकदार (QIB) आणि मोठ्या बिगर-संस्थात्मक गुंतवणूकदारांचा (NII) प्रचंड प्रतिसाद अपेक्षित असल्याने या इश्यूला भरघोस मागणी मिळेल. मात्र, इतिहास पाहता अशा महाकाय इश्यूंच्या बाबतीत केवळ अनधिकृत GMP वर आंधळा विश्वास ठेवून अल्पकालीन सट्टेबाजी करणे टाळावे.
दीर्घकालीन दृष्टिकोन (संपत्ती निर्मितीसाठी – Long-Term Wealth Compounding)
पाच ते दहा वर्षांच्या क्षितिजावर विचार करणाऱ्या संपत्ती-निर्मिती करणाऱ्या गुंतवणूकदारांसाठी हा समभाग पोर्टफोलिओमध्ये असणे अत्यंत फायद्याचे आहे:
- नॅशनल स्टॉक एक्सचेंज ही भारताच्या आर्थिक विकासावर चालणारी एक ‘डिजिटल मक्तेदारी’ आहे. बाजारात तेजी असो वा मंदी, संस्थात्मक किंवा वैयक्तिक गुंतवणूकदारांना व्यवहार करण्यासाठी याच मंचाचा वापर करावा लागतो.
- ५०% हून अधिक निव्वळ नफा मार्जिन, शून्य कर्ज आणि सातत्यपूर्ण लाभांश देण्याची क्षमता (FY26 साठी ₹३५ प्रति समभाग लाभांश) यामुळे ही कंपनी ‘हाय-रिटर्न ऑन कॅपिटल’ व्यवसाय प्रारूप दर्शवते.
- किरकोळ गुंतवणूकदारांनी एका लॉटसाठी (८ समभाग = ₹१४,२८०) अर्ज करावा आणि वाटप झाल्यास हा समभाग पुढील अनेक वर्षांसाठी पोर्टफोलिओमध्ये राखून ठेवावा.
भारतीय अर्थव्यवस्थेची वाटचाल ५ ट्रिलियन डॉलर्सकडून १० ट्रिलियन डॉलर्सकडे होत असताना, देशांतर्गत बचतीचा ओघ समभाग बाजाराकडे सातत्याने वाढत राहणार आहे. अशा स्थितीत नॅशनल स्टॉक एक्सचेंज ही केवळ एक व्यावसायिक कंपनी नसून संपूर्ण भारतीय भांडवली बाजाराचे मध्यवर्ती इंजिन आहे. जरी ४१ ते ४३ पट P/E चे मूल्यांकन कडक वाटत असले, तरी एनएसईचा अभेद्य ‘इकॉनॉमिक मोट’ (Moat) आणि रोख बाजारातील वर्चस्व या मूल्यांकनाला दीर्घकालीन दृष्टिकोनातून न्याय देते. त्यामुळे वाजवी जोखीम व्यवस्थापन करून गुंतवणूकदारांनी या आयपीओमध्ये दीर्घकालीन संपत्ती निर्मितीसाठी निश्चितपणे सहभाग घ्यावा. आहे. याव्यतिरिक्त, इक्विटी आणि कर्जरोखे मिळून एक्सचेंजने वर्षभरात ₹२०.३३ लाख कोटींचे भांडवली संचलन (Fund Mobilisation) सुलभ केले.
या वाढीव्यतिरिक्त, गुजरात इंटरनॅशनल फायनान्स टेक-सिटीमधील (GIFT City) ‘गिफ्ट निफ्टी’ (GIFT Nifty) मुळे आंतरराष्ट्रीय संस्थात्मक गुंतवणूकदार थेट डॉलरमध्ये भारतीय निर्देशांकांत व्यापार करत आहेत. भविष्यात कमोडिटी डेरिव्हेटिव्ह्ज, वीज डेरिव्हेटिव्ह्ज आणि कॉर्पोरेट बाँड्सच्या इलेक्ट्रॉनिक ट्रेडिंग प्लॅटफॉर्मचा विस्तार एक्सचेंजसाठी महसुलाचे नवे दालन उघडणार आहे.
पण या महामार्गावर ‘स्पीड ब्रेकर’ही आहेत. SEBI च्या अभ्यासानुसार FY25 मध्ये F&O व्यवहार करणाऱ्या 91% पेक्षा अधिक वैयक्तिक ट्रेडर्सना तोटा झाला आणि त्यांचा एकत्रित तोटा ₹1,05,603 कोटी होता. त्यामुळे नियामक डेरिव्हेटिव्ह्जवरील लगाम सैल करेल, अशी अपेक्षा ठेवता येत नाही. नोव्हेंबर 2024 पासून साप्ताहिक एक्स्पायरीवर मर्यादा, सप्टेंबर 2025 पासून निश्चित एक्स्पायरी दिवस (NSE — मंगळवार, BSE — गुरुवार) आणि 1 एप्रिल 2026 पासून फ्युचर्सवरील STT 0.02% वरून 0.05% व ऑप्शन्सवरील 0.1% वरून 0.15% — ही त्याचीच उदाहरणे. डेरिव्हेटिव्ह्ज करारांची मुदत वाढवण्याबाबतही SEBI प्रमुखांनी भूमिका मांडली आहे. त्यामुळे मागील काही वर्षांतील ‘ऑप्शन्स बूम’सारखी स्फोटक वाढ पुन्हा येण्याची शक्यता कमी दिसते; पुढील वाढ कॅश मार्केट, लिस्टिंग, डेटा आणि नव्या उत्पादनांवर आधारित, अधिक संतुलित असेल.
टोल नाक्याचा व्यवसाय वाहतुकीवर चालतो आणि भारताच्या आर्थिक महामार्गावरील वाहतूक पुढील दशकात वाढणारच आहे. फक्त अधूनमधून येणाऱ्या नियमांच्या ‘स्पीड ब्रेकर’साठी गुंतवणूकदाराकडे संयम हवा.

Leave a Reply